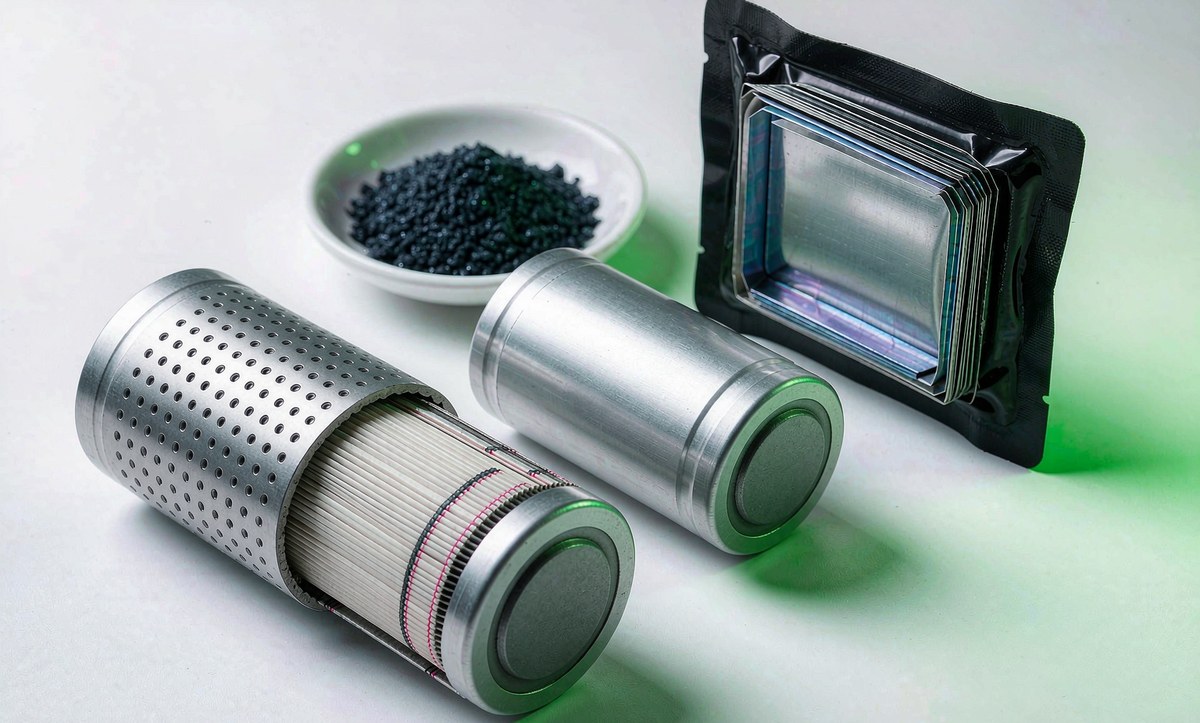
锂电正极材料市场观察是指对某一时期正极材料消费量、技术路线份额、排产与价格走势的跟踪梳理,用于为电池厂与采购人员提供决策参考。
进入“金九银十”传统旺季,锂电正极材料市场呈现“总量高增长、结构再分化”的鲜明格局:磷酸铁锂份额继续扩大,三元材料短期承压,原材料价格震荡寻底。本文结合最新行业数据,为电池厂与采购人员梳理 9 月正极材料市场的主要动向。
据 SNE Research 统计,2026 年 1—7 月全球动力电池正极材料消费量达 163.9 万吨,同比增长 22.3%。其中中国以外市场消费 64.4 万吨,同比增长 31.8%,增速高于整体市场,占全球消费的比重由 36.5% 升至 39.3%,正极材料需求重心呈现从中国向海外市场扩散的趋势。
分技术路线看,磷酸铁锂消费量同比增长 31.0%,在总消费中的占比从 59.8% 提升至 64.1%,凭借成本、循环寿命与安全性优势继续扩大份额;三元材料同比增长 9.5%,主要依托高端纯电与出口车型维持相对温和的增长。
据行业排产数据,9 月中国锂电全市场(储能+动力+消费)总排产约 332GWh,环比增长 9.2%,产业链需求保持稳定增长。Mysteel 调研显示,8 月国内三元正极材料产量 9.2 万吨,环比增长 4.97%、同比增长 32.11%;9 月预计回落至 9.04 万吨,环比减 1.74%。
产量回落的背后有两方面原因:一是 9 月 1 日电池消费税正式开征,2% 的新增税负促使电芯厂与整车厂将部分 9—10 月订单前置至 8 月生产,形成阶段性“抢备货”窗口,一定程度上透支了 9 月订单;二是增程式高端车型销量不及预期,叠加磷酸铁锂对三元市场的持续挤压,三元仅在高端纯电与出口车型中保有刚性需求。
价格方面,截至 9 月 15 日,三元 523 正极材料报 15.52 万元/吨,较 8 月初回落约 11.6%;磷酸铁锂报 5.29 万元/吨,较 8 月初回落约 4.1%。上游电池级碳酸锂现货 9 月 14 日报 13.85 万元/吨,期货主力合约盘中一度下探至 13.2 万元/吨附近,供给端锂精矿到港与国内锂盐厂复产同步推进,短期锂价或延续震荡寻底格局。对正极材料厂而言,碳酸锂价格走势仍是成本端最大变量。
产能端,9 月 14 日四川富临新材料年产 35 万吨新型高压实磷酸铁锂项目 B 区首批产品下线(富临精工与宁德时代联合投资),协鑫徐州 40 万吨磷酸铁锂项目获节能许可,立鼎材料眉山 30 万吨项目进行环评公示,头部产能仍在加速集中。与此同时,相关部门正摸排储能电芯产能,对规划未开工项目暂缓审批,行业进入“扩张与调控并行”的新阶段。
1. 关注碳酸锂价格节奏,逢低分批补库,避免单点大额锁价;2. 磷酸铁锂需求偏强,高压实型号供应趋紧,建议提前与供应商锁定产能与交期;3. 供应商选择上优先考察原厂渠道、批次一致性与检测报告。无锡慧勤科技正极材料供应中心提供钴酸锂、锰酸锂、磷酸铁锂、镍钴锰/镍钴铝三元、钠电正极等全品类正极材料一站式代采服务,支持批量与样品采购,欢迎来电询价:18018350662。
凭借成本、循环寿命与安全性优势继续扩大份额,占比从59.8%提升至64.1%;三元材料仅依托高端纯电与出口车型维持相对温和的增长。
两方面原因:一是9月1日电池消费税正式开征,2%的新增税负促使电芯厂与整车厂将部分9—10月订单前置至8月生产,透支了9月订单;二是增程式高端车型销量不及预期,叠加磷酸铁锂对三元市场的持续挤压。
一是关注碳酸锂价格节奏,逢低分批补库,避免单点大额锁价;二是磷酸铁锂需求偏强、高压实型号供应趋紧,建议提前与供应商锁定产能与交期;三是供应商选择上优先考察原厂渠道、批次一致性与检测报告。
Copyright © 2002-2026 无锡慧勤科技有限公司 版权所有